Rubrika: INVESTICE
-
Když se řekne „složené úročení“, většina lidí přikývne, že o něm slyšela. Když se ale zeptám, jaký reálný rozdíl to dělá v jejich vlastní situaci, výsledek je typicky „no něco to dělá“. A to je škoda, protože složené úročení je pravděpodobně jediný matematický princip, který mění osobní finance zásadněji než cokoliv jiného. Nechci psát další…
-

Investování už dávno není jen pro lidi s miliony na účtu. Díky moderním investičním nástrojům může začít investovat prakticky každý – klidně i s několika stovkami korun měsíčně. Jedním z nejčastějších pojmů, se kterým se dnes setkáte, jsou ETF. Pro mnoho lidí jde ale stále o zkratku, která zní složitě a nejasně. Ve skutečnosti patří…
-
Klientská klasika. Člověk má na účtu 400 tisíc a ptá se: „Mám to investovat, nebo nechat na spořáku?“ Odpověď „investovat“ bývá špatně. Odpověď „nechat na spořáku“ taky. Správná odpověď je „záleží, k čemu ty peníze jsou“. A tahle otázka se typicky řeší jako poslední, přestože by měla být první. Úspory a investice nejsou alternativy, mezi…
-
Realitní fondy jsou poslední roky v Česku jeden z nejpopulárnějších investičních produktů. Klienti se mě na ně ptají pravidelně, typicky ve formulaci „Honzo, slyšel jsem, že realitní fondy jsou bezpečné a dělají 5-6 %, co si o tom myslíte?“ Odpověď je ano i ne. Jsou to zajímavé produkty, ale kolem nich se v Česku hodně…
-
Klienti se mě pravidelně ptají: „Honzo, mám investovat do dluhopisů, nebo do ETF?“ A skoro pokaždé začínám odpovědí, která je nepotěší: tahle otázka je položená špatně. Není to volba A nebo B. Dluhopisy a akciová ETF jsou dvě různé třídy aktiv s odlišnou rolí v portfoliu. Otázka není, co si vybrat. Otázka je, v jakém…
-
Jednou z největších překážek při koupi nemovitosti dnes není výše splátky, ale vlastní úspory. Banky standardně financují 80–90 % hodnoty nemovitosti, což znamená, že kupující musí mít připravených 10–20 % z kupní ceny. U bytu za 5 milionů korun jde o částku 500 000 až 1 000 000 Kč. Pro mnoho lidí to znamená odklad…
-
DIP – dlouhodobý investiční produkt – se často prezentuje jako revoluce v důchodovém spoření. Daňové úlevy, investování do fondů, akcií nebo ETF a větší flexibilita než u starých penzijních produktů. Zní to dobře. Jenže ne každému DIP dává smysl a ne v každé situaci funguje správně. Pokud se DIP řeší izolovaně, bez širšího kontextu, může…
-
Dlouhodobé investování na papíře vypadá jednoduše. Pravidelně investuji, nechám peníze pracovat a za dvacet nebo třicet let mám klid. Realita je ale úplně jiná. V praxi selže většina lidí ne proto, že by zvolila špatný produkt, ale proto, že nezvládne proces, emoce a disciplínu. A právě to rozhoduje o výsledku víc než výběr konkrétní investice.
-

Investice do nemovitostí je lákavá – slibuje pravidelný příjem z pronájmu a možnost dlouhodobého zhodnocení. Ale realita je často složitější než jen výpočet „nájem mínus hypotéka“. Pokud chci, aby investice byla skutečně zisková, musím uvažovat o všech nákladech a rizicích.
-
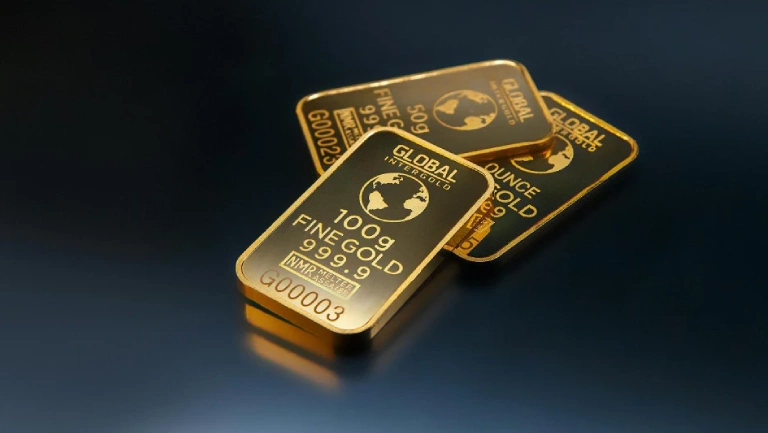
V době, kdy se mění trhy, inflace kolísá a měny ztrácí hodnotu, patří drahé kovy k tradičním nástrojům, které pomáhají udržet hodnotu majetku. Často se mě klienti ptají, jestli má vůbec smysl mít zlato nebo stříbro, když už investují do fondů nebo akcií. A odpověď je ano, ale s rozumem a jasným cílem.