Rubrika: FINANCE
-
Otázka „kdy začít spořit na důchod“ má oficiální odpověď a reálnou odpověď. Oficiální je „co nejdřív“. Reálná je „jakmile máte splněné dvě věci: pohotovostní rezervu a stabilizované cashflow“. A mezi těmi dvěma je propast, kterou většina článků na téma důchodu neřeší. V minulém článku jsem psal o složeném úročení a proč rozhoduje čas víc než…
-
Paušální daň funguje v Česku od roku 2021 a každý rok se ozývá stejný refrén: „Přejít, nebo nepřejít?“ V roce 2026 je odpověď o něco komplikovanější než dřív. Systém prošel několika úpravami, hranice se posunuly, pásma se rozdělila. A z pohledu praxe se ukazuje, že paušální daň není řešení pro každého. Pro někoho znamená měsíční…
-
V předchozím článku jsem srovnával úspory a investice z pohledu časových horizontů. Chci se teď vrátit k jedné konkrétní otázce, se kterou klienti přicházejí opakovaně: jaký je vlastně rozdíl mezi spořením a investováním a kdy dělat které z nich. Znějí to podobně, oba přístupy znamenají „odkládat peníze“, ale ve skutečnosti jde o dvě různé aktivity…
-
Začnu nepopulární pravdou. Většina rad, jak sledovat výdaje, je k ničemu. Ne proto, že by byly špatné, ale proto, že vyžadují chování, které nikdo neudrží dýl než pár týdnů. „Zapisujte si každý nákup“, „používejte obálkovou metodu“. Teoreticky super. V praxi to v lednu pár dní děláte, v únoru zapomenete a v dubnu rezignujete. Přitom většina…
-
Většina lidí plánuje finance dvěma způsoby. Buď reaktivně, tedy „něco potřebujeme, kde na to seženeme“, nebo tak, že spoří na abstraktní „klidný důchod“ a nic konkrétnějšího neřeší. Oba přístupy končí tam, kde velké výdaje pokryjete úvěrem, spotřebákem nebo půjčkou od rodiny. Ne proto, že byste vydělávali málo, ale proto, že jste ten výdaj neviděli přicházet.…
-
Podpojištění jsem už jednou rozebíral. Tentokrát se zaměřím na konkrétní rizika a hlavně na to, jak se jim vyhnout. V praxi vídám stejný vzorec pořád dokola: klient má pocit, že když má sjednanou pojistku, je zajištěný. Problém je, že „mít pojistku“ a „být dobře pojištěný“ jsou dvě odlišné věci. Podpojištění je přitom tichý problém. Nikdo…
-
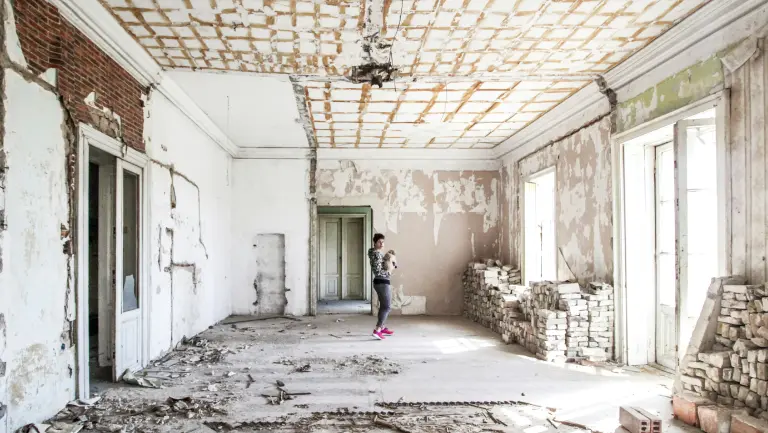
Koupě hotového bytu nebo domu je pro banku nejjednodušší scénář. Nemovitost existuje, má jasnou hodnotu a slouží okamžitě jako zástava. Jakmile ale klient řeší výstavbu domu nebo rozsáhlou rekonstrukci, situace se zásadně mění. Banka financuje něco, co ještě neexistuje nebo má výrazně jinou hodnotu než po dokončení. To znamená přísnější kontrolu, jiný způsob čerpání peněz…
-
U OSVČ často vidím stejný scénář. Daří se, příjmy jsou slušné, práce je dost. Přesto finanční strategie stojí na vodě. Ne proto, že by lidé neuměli vydělávat, ale proto, že nikdo systematicky neřeší likviditu, rizika a odolnost podnikání v čase. Podnikatelé řeší daně, obraty, někdy investice. Málokdo ale řeší, co se stane, když se příjem…
-
Většina lidí řeší investice obráceně. Nejdřív se ptají, kolik mohou vydělat, až potom, co se stane, když se něco pokazí. Přitom právě finanční rezerva rozhoduje o tom, zda budou dlouhodobé výnosy vůbec realizovatelné. Bez rezervy jsou i sebelepší investice jen teorie.
-
Většina lidí má jeden běžný účet, ze kterého platí všechno – nájem, jídlo, dovolenou, investice i rezervy. Na první pohled to působí jednoduše, ale z pohledu finanční stability a přehlednosti je to chyba. Oddělení účtů a peněz podle účelu je jeden z nejefektivnějších návyků, jak mít své finance pod kontrolou.